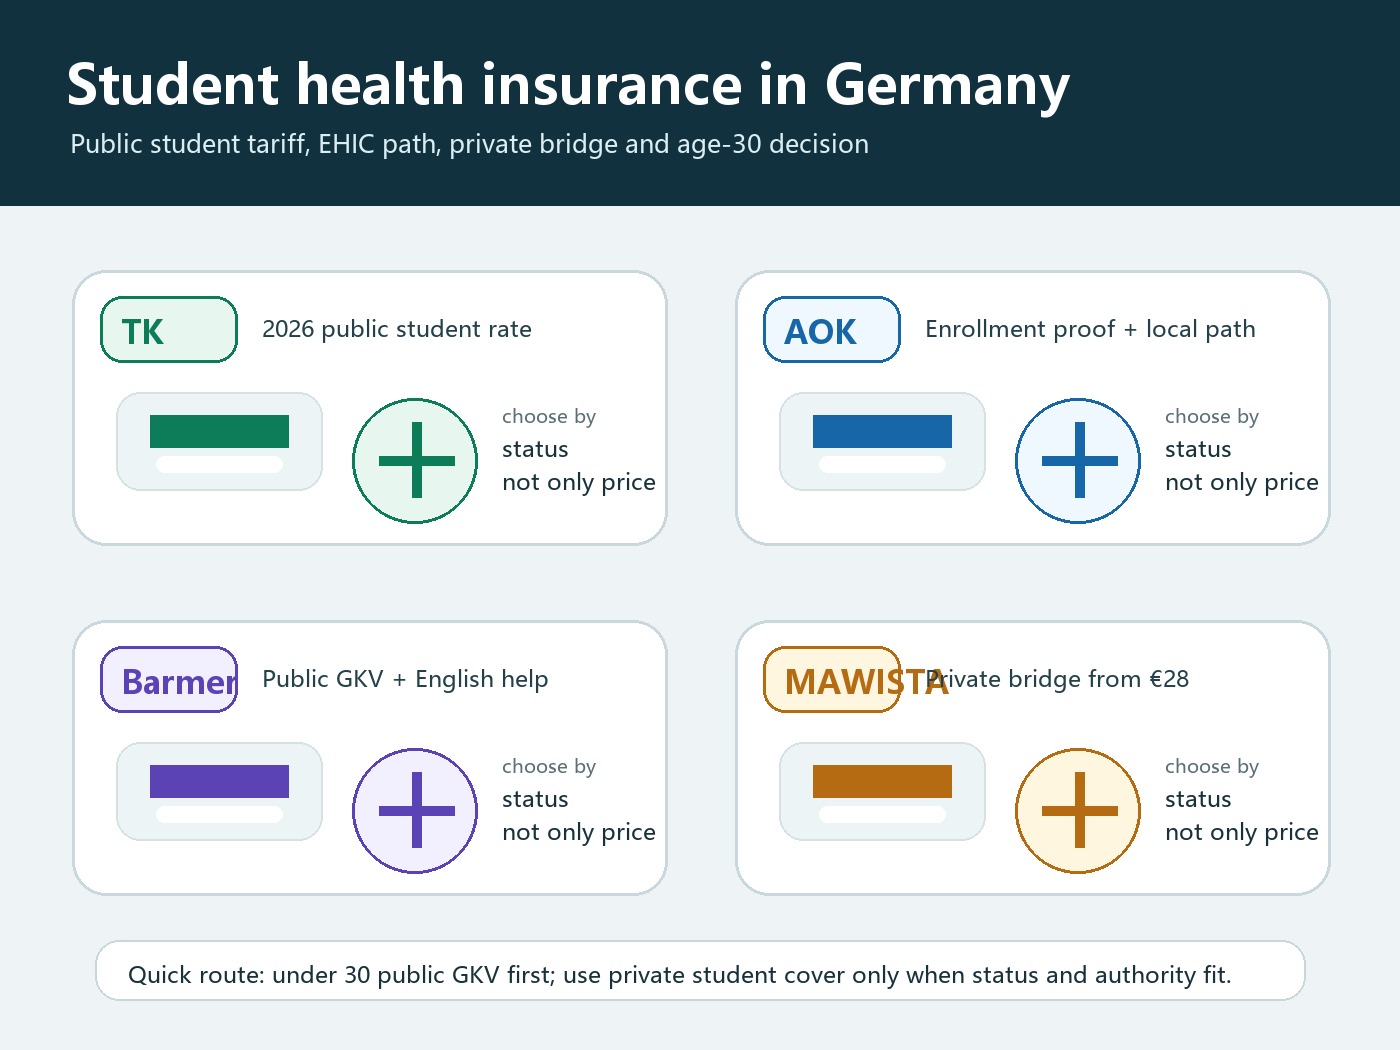
Kurzfazit: Wer unter 30 ist, an einer deutschen Hochschule eingeschrieben wird und länger Bachelor, Master oder Promotion plant, sollte zuerst gesetzliche studentische Krankenversicherung prüfen: TK, AOK, Barmer oder eine andere GKV. Der TK-Beitrag für Studierende liegt 2026 je nach Alter und Pflegeversicherung bei etwa 141,16 bis 146,29 EUR monatlich. AOK erklärt den Kostenaufbau mit studentischem Grundbeitrag, kassenindividuellem Zusatzbeitrag und Pflegeversicherung. Das ist deutlich teurer als private Übergangstarife, aber für Immatrikulation, direkte Abrechnung, Nebenjob und Statuswechsel meist robuster.
MAWISTA ist deshalb nicht automatisch falsch. Der Student-Tarif startet laut Anbieter ab 28 EUR monatlich, läuft 1 bis 60 Monate, ist für Personen unter 40 abschließbar und kann monatlich beendet werden. Sinnvoll ist so ein privater Tarif vor allem als Brücke vor oder kurz nach der Anreise, bei Sprachkurs, Studienkolleg, höherem Alter oder Sonderstatus. Für reguläre Studierende unter 30 ist der reine Preisvorteil aber kein ausreichendes Kaufargument, weil die Entscheidung zwischen gesetzlich und privat während des Studiums bindend sein kann.
| Ihre Situation | Zuerst prüfen | Warum |
|---|---|---|
| Zulassung, unter 30, reguläres Studium | TK / AOK / Barmer oder andere GKV | elektronische Meldung an die Hochschule und klare studentische Pflichtversicherung |
| EU/EWR mit EHIC | Anerkennung über eine gesetzliche Kasse | AOK beschreibt die EHIC als anerkannten Nachweisweg |
| Nicht-EU, noch nicht angekommen, kurzfristiger Nachweis nötig | MAWISTA Student oder ähnlicher privater Tarif | schnell und günstig, aber Akzeptanz vorher prüfen |
| Kurz vor 30 oder über 30 | freiwillige GKV gegen private Lösung rechnen | der günstige studentische GKV-Tarif endet normalerweise mit 30 |
| Nebenjob, Pflichtpraktikum oder späterer Job geplant | gesetzliche Kasse früh fragen | Arbeitszeit, Einkommen und Status können die Versicherung ändern |
Erst den Status klären, dann den Anbieter wählen
Studentische Krankenversicherung ist keine normale Preisvergleichsfrage. Entscheidend ist zuerst Ihr Status: regulär immatrikuliert oder Sprachkurs, unter oder über 30, EU/EHIC oder Drittstaat, Familienversicherung möglich oder nicht, Nebenjob geplant oder nicht. AOK schreibt, dass Studierende in Deutschland einen Nachweis über Kranken- und Pflegeversicherung für die Einschreibung brauchen und die Krankenkasse den Status elektronisch an die Hochschule übermittelt.
Barmer formuliert dieselbe Grundlogik aus GKV-Sicht: Studierende unter 30 an staatlich anerkannten Hochschulen sind grundsätzlich in der Kranken- und Pflegeversicherung versicherungspflichtig; eine Befreiung ist möglich, sollte aber wegen der Folgen sehr bewusst entschieden werden. Deshalb ist die wichtigste Frage nicht „welcher Anbieter ist am billigsten“, sondern „welcher Weg passt zu meiner Einschreibung und den nächsten zwei bis vier Jahren?“
TK: stark, wenn Sie die 2026-Kosten sauber planen wollen
TK nennt für 2026 konkrete studentische Monatsbeiträge: 141,16 EUR für Studierende bis 23 ohne Kind, 146,29 EUR ab 23 ohne Kind; mit Kindern reduziert sich der Pflegeversicherungsanteil. Zusätzlich zeigt TK, dass nach dem 30. Geburtstag nur unter bestimmten Voraussetzungen weiter studentische Versicherung möglich ist und sonst die freiwillige Versicherung greift.
Damit ist TK besonders nützlich für Studierende, die ihr Budget mit Miete, Sperrkonto, Semesterbeitrag und Krankenversicherung sauber planen möchten. Es ist nicht automatisch die billigste Kasse für jede Person, weil Zusatzbeiträge und Pflegeversicherung zählen. Aber die öffentliche 2026-Tabelle macht den Kostenanker sehr klar.
AOK: sinnvoll, wenn lokale Beratung und Einschreibeprozess wichtig sind
AOK trennt die Wege für internationale Studierende übersichtlich: gesetzliche Versicherung, studentische Versicherung, private Versicherung mit Befreiung, EHIC für EU-Studierende sowie Anspruchsdokumente bei Sozialversicherungsabkommen. Für Studierende aus Drittstaaten ohne Abkommen nennt AOK die Wahl zwischen privatem oder gesetzlichem Anbieter.
Das spricht für AOK, wenn Sie gerade in einer deutschen Stadt ankommen und Beratung vor Ort, elektronische Meldung an die Hochschule und regionale Ansprechstellen wichtiger finden als ein paar Euro theoretische Beitragsdifferenz. Weil AOK regional organisiert ist, sollten Sie vor Abschluss immer die konkrete AOK vor Ort und deren Zusatzbeitrag prüfen.
Barmer: gesetzlicher Weg mit Englisch-Fokus
Barmer positioniert sich für internationale Studierende mit gesetzlicher Vollversorgung, englischer Telefonhotline und einfacher Online-Anmeldung. Die FAQ erklärt außerdem, dass Krankenversicherung und Pflegeversicherung zusammengehören und Studierende nicht nur einen Teil davon wählen können.
Der Anbieter passt gut, wenn Sie den gesetzlichen Weg wollen, aber englische Hilfe, digitale Anmeldung und klare Unterstützung bei der Bürokratie hoch gewichten. Der sichtbare Beitrag auf der Barmer-Studentenseite liegt bei 146,29 EUR beziehungsweise 151,42 EUR monatlich für kinderlose Studierende unter oder ab 23. Vor dem Antrag sollte trotzdem die aktuelle Beitragsseite geprüft werden.
MAWISTA: gute Brücke, aber kein normaler GKV-Ersatz
MAWISTA Student ist ein privater Reisekrankenversicherungstarif. Der Anbieter nennt ab 28 EUR monatlich, 1 bis 60 Monate Laufzeit, Alter unter 40, Abschluss im Heimatland oder nach Ankunft, monatliche Zahlung und Beendigung zum Monatsende. Für Anreise, Sprachkurs, Studienkolleg oder eine Übergangsphase kann das praktisch sein.
Gleichzeitig weist MAWISTA auf der gesetzlichen Versicherungsseite selbst darauf hin, dass die Entscheidung zwischen gesetzlicher und privater Krankenversicherung während des Studiums bindend sein kann. Außerdem empfiehlt MAWISTA bei Nebenjob oder bezahltem Praktikum ausdrücklich AOK oder Barmer. Wer also regulär und länger studiert, sollte MAWISTA nicht allein wegen des niedrigen Preises als Standardlösung wählen.
| Option | Preisanker | Passt eher für | Vorsicht, wenn |
|---|---|---|---|
| TK | 2026 ca. 141,16-146,29 EUR monatlich | Budgetplanung, klare GKV-Kosten, Alter-30-Frage | nur der niedrigste Monatsbeitrag zählt |
| AOK | 87,38 EUR Grundbeitrag + Zusatzbeitrag + Pflegeversicherung | lokale Beratung, EHIC/Abkommen, Hochschulmeldung | die regionale AOK noch nicht feststeht |
| Barmer | ca. 146,29-151,42 EUR laut Studentenseite | GKV mit englischer Hotline und Online-Prozess | Sie Preis statt Status und Service vergleichen |
| MAWISTA Student | ab 28 EUR monatlich | Brücke, Sonderstatus, ältere Studierende, kurzfristiger Nachweis | Sie unter 30 regulär studieren und nebenbei arbeiten wollen |
Reihenfolge vor Immatrikulation, Visum und Nebenjob
- Zuerst die Hochschule fragen, welche elektronische Meldung oder welcher Nachweis akzeptiert wird.
- Dann den eigenen Status festlegen: reguläres Studium, Sprachkurs, Studienkolleg, Promotion, Austausch oder Job.
- Alter prüfen: Wer nahe an 30 ist, sollte den Wechsel in freiwillige Versicherung sofort mitrechnen.
- Nebenjob klären: Arbeitszeit, Einkommen und Pflichtpraktikum können den Versicherungsstatus verändern.
- Erst am Ende Beiträge vergleichen: Zusatzbeitrag, Pflegeversicherung, SEPA, Erstattung und Kündigung gehören zusammen.
Offizielle Einstiegsseiten
Für die eigene Prüfung direkt öffnen: TK student contribution 2026 / AOK international students / AOK student cost overview / Barmer students / MAWISTA Student / MAWISTA statutory insurance notes.
Redaktionsempfehlung
Reguläre Studierende unter 30 sollten zuerst eine gesetzliche Krankenkasse wählen, die Immatrikulation, Stadt, Sprache, Nebenjob und spätere Statuswechsel sauber abdeckt. TK ist stark bei transparenter Kostenplanung, AOK bei regionaler Einschreibung und EHIC/Abkommensfragen, Barmer bei englischer Unterstützung. MAWISTA gehört in die engere Auswahl, wenn Sie eine private Brücke, einen Sonderstatus oder eine Lösung außerhalb des normalen studentischen GKV-Pfads brauchen. Die schlechteste Entscheidung wäre, nur den niedrigsten Monatsbeitrag zu sehen und die Bindungswirkung, Hochschulakzeptanz und Nebenjob-Folgen nicht vorher zu prüfen.

Diskussion (0)
An der Diskussion teilnehmen